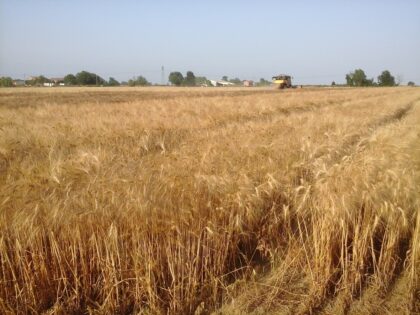
Per la prima volta, le quotazioni di grano tenero e di mais hanno superato i 400 euro a tonnellata, salendo rispettivamente del 17 e del 23 per cento rispetto a una settimana fa. Rispetto al 17 febbraio, ultima settimana prima della guerra, il grano tenero è rincarato del 31,4 per cento, il mais del 41 per cento, sorgo e orzo del 38 per cento, la soia del 9,5 per cento.
Le nostre piazze, che avevano finora mantenuto un atteggiamento rialzista, si adeguano, in una sessione di borsa, ai livelli e ai rimpiazzi comunitari ed esteri, con rialzi tra i 40 e gli 80 euro/ton che portano tutte le classi oltre la soglia dei 400 €/t. In attesa di decisioni a livello comunitario su come proteggere il settore alimentare dal rischio “default” negli approvvigionamenti fino alla nuova campagna, e con il nord Italia ancora in latente siccità, il “tipo Bologna” sale a 435 €/t partenza, con i panificabili che riducono lo sconto a 20 €/t ed i “misti” sui 405 €/t. Comunitari in rapido apprezzamento sui valori del nazionale ed esteri Nord America sui 500 euro/ton.
Il nuovo raccolto procede bene. Su Euronext, il Maggio oggi vale sui 369 euro a tonnellate, il 76-11-220 Fob Costanza su 363, il Fob Rouen su 383. I Molini cercano di ampliare le scorte. Cresce l’attesa per le stime di semina primaverili Usda del 31 marzo 2022 e per le strategie di acquisto dei paesi importatori. Prezzi Fob: l’Argentino “pane” a 425 $/t, l’Australiano Soft White a 389 $/t, il Dns Pacifico a 485 $/t, il “milling” Russo NQ.
Per quel che riguarda il grano duro, si conferma un andamento indipendente dal resto del comparto cerealicolo in Italia. Si è apprezzato nei mesi scorsi, oggi è praticamente invariato. Le uniche incognite riguardano un picco di domanda della pasta sul brevissimo e l’export di granella, che potrebbero portare a un fine campagna complicato. In Europa, i molini hanno coperture adeguate, la Spagna del nord continua a ricevere quanto resta di bassa qualità dalla Francia. Le quotazioni si rafforzano a causa delle riduzione degli stock e della siccità nel meridione della Spagna. A oggi Francia, Grecia e resto d’Europa indicano positivi progressi del nuovo raccolto per una produzione comunitaria che dovrebbe confermarsi sugli 8 mln/t, con un deficit strutturale (storico) di 1,5-1,8 mln/t. In Usa e Canada si inizia a parlare di coperture dei fabbisogni da agosto 2022 in poi. Migliorano le condizioni igrometriche del terreno nelle pianure nordamericane, alla pari dei progressi colturali in Messico, che tornerà a essere esportare da maggio 2022. Preoccupazione per la siccità in Marocco e per la poca acqua in Algeria e Tunisia.
Per il mais, brutale adeguamento dei prezzi in Italia, con rincari sui 70-80 euro a tonnellata. Lo storno di contratti di esecuzione Mar Nero porta a un eccesso di domanda. Anche le stime 2022 sono delle incognite, alla pari della probabile scelta comunitaria di allentare le limitazioni per gli ogm. A rischio la tenuta del comparto zootecnico, che fatica a trasferire a valle gli aumenti imposti dal mercato e dall’inadempienza nelle forniture. In Europa assistiamo a uno tsunami, conseguenza del default nelle esecuzioni dell’Ucraina. Rapida crescita della domanda in Francia e Centro Ue a destinazione Spagna e Sud Europa. I porti faranno fatica a soddisfare le richieste di imbarco a brevissimo. Tornano protagoniste le Americhe e lo saranno per i prossimi 9-12 anni, la Cina potrebbe modulare la sua pressione d’acquisto stante l’elevato volume di scorte accumulato finora.
Per cereali e foraggieri, forti rincari in Italia. Il settore dei mangimi e della zootecnia sono sotto pressione. Gli orzi sfiorano i 390 €/t, il sorgo vale un 380 €/t e il tenero oltre 400 €/t. Oleaginose: la soia nazionale segue l’andamento di quella estera e rincara di un 20 €/t per un valore arrivo sui 690 €/t; l’estera a prezzi simili alla nazionale. Il default degli imbarchi dal Mar Nero porta domanda addizionale anche sull’Europa, in particolare per quanto riguarda gli orzi sia sul pronto sia sul medio termine. Rincari nella settimana ulteriormente in doppia cifra. Oleaginose: il blocco dell’export di olio di girasole è sempre più preoccupante anche per l’industria alimentare. La colza oltrepassa i 900 €/t resa porto francese di Rouen; il girasole alto oleico reso Bordeaux oltre gli 8500 €/t. Nel mondo, assistiamo a una tempesta perfetta, forte l’apprensione per il trasferimento dei contratti in essere e per il comportamento di Russia, Cina e Medio Oriente. Semine primaverili in Ucraina naturalmente a rischio. Oleaginose: la necessità di rimpiazzo dell’olio di girasole porta all’aumento soia e palma, con la colza che continua a soffrire per un’annata 2021/22 deficitaria.

Seguici su
Aggiungi corrieredelleconomia.it alle tue fonti preferite e ricevi i nostri contenuti in cima ai risultati di ricerca.