Le piccole imprese dell’Umbria hanno perso oltre un miliardo di euro di credito bancario in termini reali nell’arco di poco più di quattro anni. È quanto emerge da un’elaborazione della Camera di Commercio dell’Umbria, realizzata utilizzando i dati della Banca d’Italia e dell’Istat.
Tra dicembre 2021 e marzo 2026, il valore dei prestiti destinati alle aziende di minori dimensioni è passato da 2 miliardi e 244 milioni a 1 miliardo e 593 milioni di euro. La diminuzione nominale ammonta a 651 milioni, ma il dato assume proporzioni maggiori considerando l’inflazione registrata nello stesso periodo.
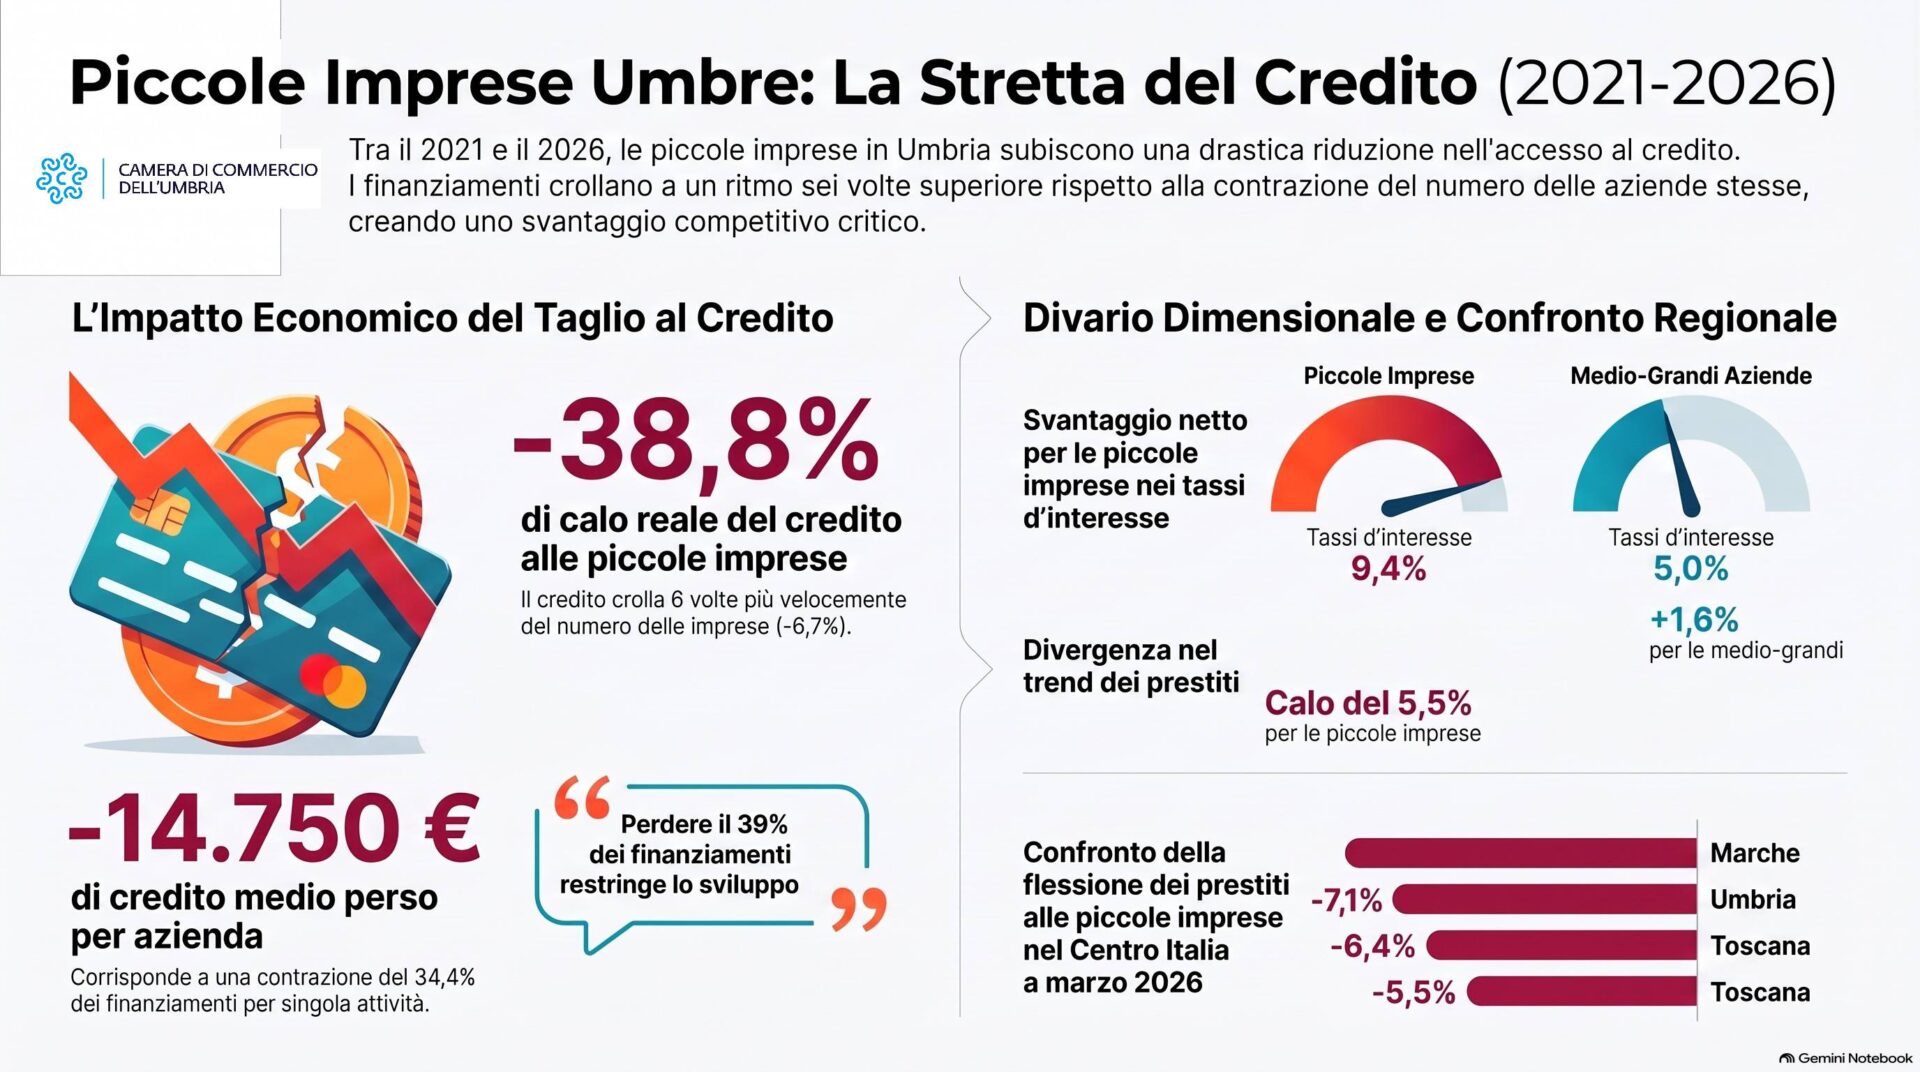
La contrazione reale raggiunge infatti il 38,8%, equivalente a circa 1 miliardo e 11 milioni di euro. Una riduzione che ha progressivamente limitato le risorse finanziarie disponibili per una componente importante dell’economia regionale.
Il fenomeno non può essere attribuito esclusivamente alle politiche degli istituti di credito. Secondo l’analisi, incidono anche la debolezza degli investimenti, la minore richiesta di finanziamenti da parte delle aziende e una crescente attenzione al rischio nella concessione dei prestiti.
Quasi 15mila euro in meno per azienda: i numeri dell’analisi
Il ridimensionamento del credito è stato molto più rapido rispetto alla diminuzione del numero delle imprese. Alla fine del 2021, in Umbria risultavano attive 60.779 imprese individuali e società di persone. A dicembre 2025 il totale era sceso a 56.702 unità.
La differenza corrisponde a 4.077 aziende in meno, pari a una flessione del 6,7%, nettamente inferiore al calo reale dei finanziamenti registrato fino a marzo 2026.
Rapportando il credito disponibile al numero delle imprese considerate, la disponibilità media stimata è passata da circa 42.800 euro a 28.100 euro per azienda, esprimendo il valore iniziale a prezzi comparabili.
Si tratta di una riduzione di circa 14.750 euro, equivalente al 34,4%. La cifra indica la differenza tra l’inizio e la fine del periodo esaminato e non una perdita che si ripete ogni anno.
La Camera di Commercio precisa che il confronto è indicativo, poiché le categorie statistiche della Banca d’Italia e quelle del Registro delle imprese non coincidono completamente. Inoltre, il calcolo comprende anche attività che non hanno finanziamenti bancari.
Il divario cumulato raggiunge 2,61 miliardi di euro-anno
La diminuzione dei prestiti non si è concentrata in un singolo momento, ma si è protratta per oltre quattro anni. Per rappresentare questa continuità, l’elaborazione introduce una misura della minore disponibilità cumulata di credito.
Il risultato è una stima di 2,61 miliardi di euro-anno, ottenuta confrontando nel tempo i finanziamenti effettivamente disponibili con il livello registrato alla fine del 2021, dopo aver corretto i valori per l’inflazione.
Questa grandezza non rappresenta una somma di prestiti rifiutati dalle banche. Misura invece l’entità del divario finanziario e la sua durata.
Per esempio, una disponibilità inferiore di 100 milioni di euro mantenuta per tre anni genera un divario cumulato di 300 milioni di euro-anno.
Il dato umbro segnala quindi una riduzione prolungata delle risorse bancarie a disposizione delle imprese minori, con possibili conseguenze sulla capacità di programmare investimenti e attività produttive.
Mencaroni: servono credito accessibile e nuovi investimenti
Giorgio Mencaroni, presidente della Camera di Commercio dell’Umbria, richiama l’attenzione sulle conseguenze economiche della contrazione.
Secondo Mencaroni, una diminuzione vicina al 39% del valore reale dei prestiti limita gli strumenti finanziari disponibili per una parte essenziale del sistema produttivo regionale.
Il presidente sollecita gli istituti bancari a rafforzare il sostegno alle attività di minori dimensioni, offrendo condizioni più accessibili e valutando con attenzione la qualità dei progetti imprenditoriali.
Accanto all’azione delle banche, viene però indicata la necessità di rilanciare la propensione agli investimenti. Senza una ripresa della fiducia e della progettualità delle aziende, infatti, anche la domanda di nuovi finanziamenti rischia di rimanere debole.
Perché diminuiscono i prestiti alle piccole aziende
Il calo del credito deriva da fattori differenti, che non possono essere ricondotti a un’unica causa. Un’indagine della Banca d’Italia pubblicata il 1° luglio 2026 ha evidenziato un indebolimento della domanda di prestiti nella seconda metà del 2025, soprattutto a causa del rallentamento degli investimenti.
La tendenza è risultata particolarmente evidente nelle regioni del Centro e del Mezzogiorno.
Anche in Umbria, la prudenza delle imprese può tradursi nel rinvio dell’acquisto di macchinari, degli ampliamenti aziendali e di nuovi progetti produttivi. Quando viene posticipato un investimento, spesso diminuisce anche la necessità di richiedere credito.
Alcune aziende scelgono inoltre di utilizzare risorse proprie, evitando nuovi debiti.
Resta però fondamentale distinguere tra chi non richiede finanziamenti per scelta e chi, pur avendone bisogno, incontra difficoltà nell’ottenerli. I dati disponibili non permettono di quantificare con precisione il peso delle due situazioni nel territorio umbro.
Prestiti più cari per le piccole imprese: tassi al 9,4%
Le condizioni di finanziamento risultano particolarmente onerose per le aziende di minori dimensioni. Secondo i dati riportati nell’analisi, i tassi applicati ai prestiti destinati alle esigenze di liquidità raggiungono il 9,4% per le piccole società, rispetto al 5% delle imprese medio-grandi.
Il confronto riguarda categorie di aziende e operazioni con caratteristiche differenti, ma evidenzia una distanza significativa nel costo del denaro.
Nel marzo 2026, inoltre, i prestiti alle imprese umbre medio-grandi risultavano in crescita dell’1,6% su base annua, mentre quelli destinati alle piccole aziende registravano una flessione del 5,5%.
Dei 1.593 milioni di euro di finanziamenti alle imprese minori, 928 milioni riguardavano le cosiddette famiglie produttrici, categoria bancaria che comprende determinate attività economiche con un massimo di cinque addetti.
Nel frattempo, gli istituti di credito hanno aumentato la quota dei finanziamenti destinati alle imprese considerate meno rischiose. Secondo i dati AnaCredit della Banca d’Italia, la percentuale è passata dal 48,3% al 51,4% tra il 2024 e il 2025. Questa rilevazione non comprende le ditte individuali.
Umbria peggio della media nazionale, ma Toscana e Marche registrano cali maggiori
La riduzione del credito alle piccole imprese riguarda anche altre regioni italiane. Nel marzo 2026, il confronto con lo stesso mese dell’anno precedente evidenziava una flessione del 5,5% in Umbria, superiore alla media nazionale del 4,3%.
Nel Centro Italia, tuttavia, si registravano contrazioni ancora più marcate: -6,4% in Toscana e -7,1% nelle Marche.
Questi valori si riferiscono alla variazione annuale dei prestiti e non all’intero periodo compreso tra il 2021 e il 2026.
All’interno dell’economia umbra emergono inoltre differenze tra i comparti produttivi. A marzo 2026, i finanziamenti alla manifattura crescevano del 4,7%, quelli alle costruzioni dello 0,5%, mentre i servizi registravano un calo del 3%.
Le percentuali settoriali comprendono imprese di tutte le dimensioni e non possono quindi essere considerate rappresentative esclusivamente delle piccole aziende.
Credito e investimenti, la sfida per l’economia umbra
La contrazione dei finanziamenti pone una questione centrale per il futuro delle piccole imprese umbre. Comprendere quanta parte del calo dipenda dalla minore domanda e quanta dalle difficoltà di accesso al credito è necessario per individuare interventi efficaci.
Per distinguere le due componenti servirebbero informazioni più dettagliate sulle domande di finanziamento presentate dalle aziende, su quelle accolte e su quelle respinte.
L’analisi della Camera di Commercio evidenzia comunque un divario crescente tra le imprese di maggiori dimensioni, che stanno recuperando capacità di finanziamento, e quelle più piccole, ancora interessate da una riduzione dei prestiti.
Per artigiani, commercianti e piccoli imprenditori, il tema riguarda sia la possibilità di ottenere risorse a condizioni sostenibili sia la fiducia necessaria per avviare nuovi investimenti.

Seguici su
Aggiungi corrieredelleconomia.it alle tue fonti preferite e ricevi i nostri contenuti in cima ai risultati di ricerca.